Pelo Mundo por Gustavo Paiva

•

A improvável primeira vítima do Super El Niño
Por Gustavo Magalhães Paiva

Já há muito tempo, não é segredo para ninguém que o El Niño está ativo em intensidade muito alta e, provavelmente, será o mais forte da história. Por mais que ainda seja cedo para estabelecer uma relação causal direta com o fenômeno, parece que os dois principais oceanos do planeta já estão em território desconhecido, com muitas ocorrências climáticas excepcionais desde a confirmação do fenômeno. 

Para citar apenas o Brasil, tivemos vendavais e tornados no Paraná, o setembro mais chuvoso da história em São Paulo e temperaturas significativamente abaixo da média para o período em Minas Gerais.

E a questão que vai pautar o mercado nos próximos meses é o tamanho do impacto desta singularidade climática na vida dos produtores e como ela afetará o custo de vida dos consumidores. 

Pelo menos, entre todos os territórios produtores de café, já temos uma vítima clara e inesperada: o Havaí. Por mais que o arquipélago seja absolutamente irrelevante em termos de consumo, não é o caso quando analisamos a localização do estado norte-americano.

Isolado no meio do Pacífico Central, o Havaí tem servido de exemplo da imensa instabilidade climática que o Pacífico enfrenta neste momento. Ao final do mês de setembro, três furacões e uma tempestade tropical já haviam golpeado o pequeno território. Além disso, considerando todo o Pacífico, foram identificados 21 sistemas de tempestade, 20 tempestades tropicais e 10 furacões, dos quais sete de grande intensidade.

Se a tímida produção de café do local está comprometida, isso serve de aviso para alguns grandes produtores que iniciarão em breve suas colheitas e são diretamente influenciados pelos padrões climáticos do Oceano Pacífico: Vietnã, Colômbia, México, Peru, Indonésia, entre outros.

Enquanto isso, do outro lado do continente americano, o Oceano Atlântico também já vem apresentando um padrão climático excêntrico, mas em sentido oposto ao que ocorre no Pacífico. Pela primeira vez na história, desde que equipamentos científicos confiáveis foram instalados ao longo do oceano, nenhum furacão se formou até o início de outubro. E, segundo as previsões para as próximas semanas, nenhum furacão deve se formar. 

A cada semana, cresce a possibilidade de termos uma inédita temporada sem absolutamente nenhum furacão. Considerando que, até agora, foram apenas oito tempestades tropicais, sistemas de intensidade menor do que o furacão de categoria 1.

Se a calmaria singular do Atlântico Norte traz boas notícias aos seus moradores, no Atlântico Sul, as anomalias já podem representar prejuízos no campo e nas cidades. Alguns deles são os mencionados no Brasil, mas que também atingem outros países do Atlântico Sul, como o Uruguai, que teve o segundo inverno mais chuvoso de sua história.

Restringindo-se à produção de café brasileira, já se pode dizer que o pegamento da florada é incerto. Após a floração, houve muitas chuvas nas zonas cafeeiras e foram registradas temperaturas abaixo do ideal em vários estados. Mas o que virá pela frente é um grande mistério, pois, logo após o fim das chuvas, altas temperaturas já foram registradas nas zonas produtoras. 

Em um contexto de queda de preços, estimativas colocam a última safra brasileira entre as mais altas dos últimos tempos, e várias fontes confiáveis apontam para um recorde histórico. Portanto, uma nova safra recorde pode deprimir ainda mais os valores pagos ao produtor e pressionar a classe média cafeeira tanto no Brasil quanto no exterior.

Por outro lado, um impacto profundo, causado pelo fenômeno inédito e excepcionalmente intenso, deve levar os preços a um novo patamar. Tais impactos afetariam uma ou mais colheitas no futuro, em um mercado que acredita nas grandes produções brasileiras, mas ainda não repôs o próprio estoque. Além disso, o El Niño tende a afetar toda a sociedade, atingindo o ambiente facilitador de diversos cultivos agrícolas. 

Mas a verdadeira resposta ainda demorará alguns meses para aparecer. Provavelmente, uma parte dela será dada ao final desta primavera, e o restante, no final do verão, para grande proveito dos especuladores, que nada plantam, nada produzem e quase tudo colhem. 

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, mestre em economia agroalimentar e foi consultor das Nações Unidas para o café. 

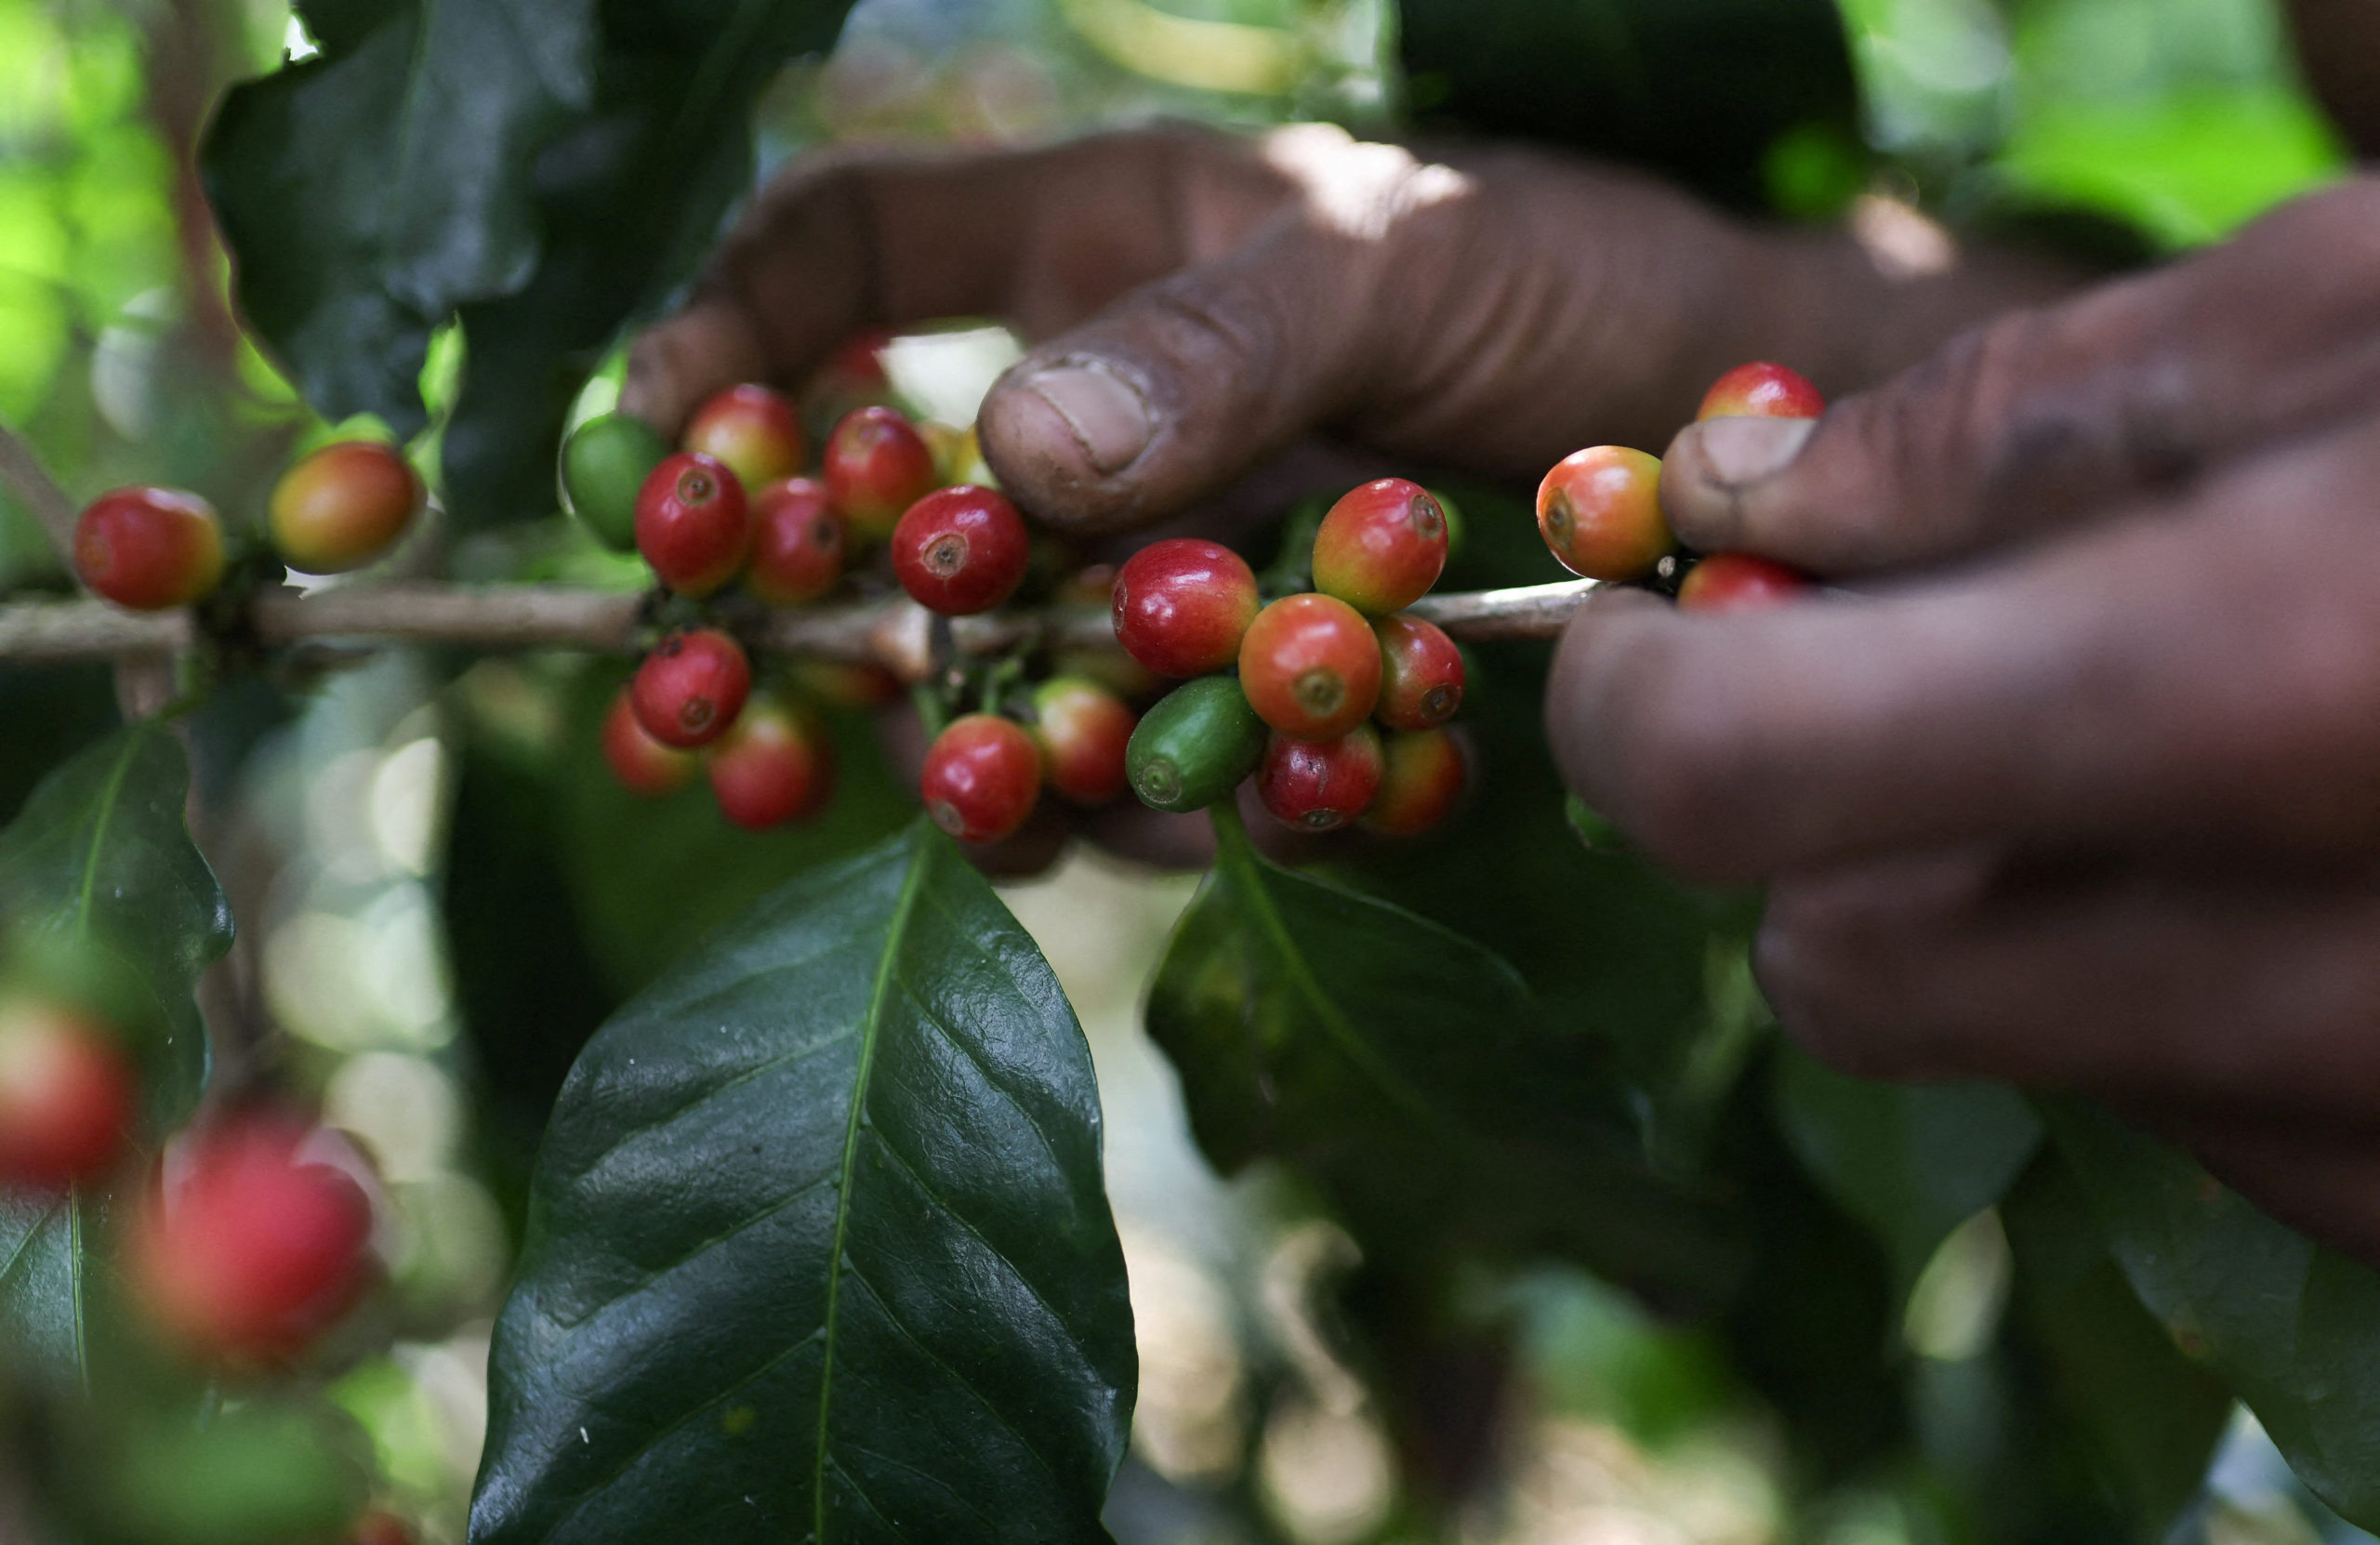
TEXTO Gustavo Magalhães Paiva • FOTO Luisa Gonzalez

•

Cem dias para o futuro

Por Gustavo Magalhães Paiva

Todos os anos, o período entre o fim da colheita no Brasil e o início da florada traz algumas respostas e muitas incertezas. Mas, neste ano, essa época ganha peso decisivo para um mercado que parece estar mudando substancialmente.

Com a chegada dos cafés aos armazéns e o início do processo de beneficiamento, o número real da última colheita começa a aparecer. Além disso, o período de florada começa e as condições climáticas são decisivas para a próxima safra.

Porém, nos próximos cem dias, três eventos importantes podem moldar a estrutura do mercado de café nos anos seguintes. O primeiro é a consolidação de um El Ninõ, que dá sinais de ser extremamente forte. Além disso, há eleições nos dois maiores países consumidores, e o resultado delas irá determinar o rumo da economia e das políticas públicas do Brasil e dos Estados Unidos. Por último, temos o início da colheita na Colômbia, afetada por um terremoto no coração do eixo produtor de café e por incêndios de grandes proporções no departamento de Tolima, terceiro maior produtor do grão do país.

De todos estes eventos, sem dúvida, o fator climático é o que tem o maior potencial de impacto na cadeia mundial de café. Antes mesmo do pico do El Niño, que deverá ocorrer entre o fim da primavera e meados do verão, já se vem notando um padrão climático atípico nas regiões produtoras. Setembro já é o mais chuvoso da história em algumas regiões do estado de São Paulo, e a umidade combinada com temperaturas mais frias do que o normal durante o período de florada podem impactar a colheita do ano que vem.

Mas o fenômeno El Niño já está ocorrendo – as águas e a atmosfera sobre o oceano Pacífico estão mais quentes do que o normal. A única discussão que persiste é quanto à  intensidade do fenômeno, que já demonstra ultrapassar a média histórica e cujos sinais indicam que poderá ser o mais forte da história. 

O El Ninõ afeta diretamente os quatro maiores produtores de café: Brasil, Vietnã, Colômbia e Indonésia, que, juntos, respondem por mais  de dois terços da produção mundial. No Brasil, o impacto do El Niño é incerto, pois ele traz seca para a região Norte e chuvas acima da média à região Sul. O Sudeste, maior produtor do grão, costuma ter chuvas irregulares e temperaturas acima da média. 

Nos outros três grandes produtores, porém, o fenômeno implica em seca e temperaturas acima da média. Como o maior impacto do El Niño costuma ser entre outubro e fevereiro, ele afeta a florada e a granação das plantas em todos os países mencionados. Neste ano, o fenômeno chega em um momento de estoques considerados os mais baixos do século e com crescimento ainda tímido da demanda.

No campo político, o Brasil passará por eleições legislativas e executivas que podem alterar o equilíbrio político regional e federal. Além disso, um terço do congresso norte-americano será renovado. Nos dois países, as projeções apontam para eleições apertadas, com os atuais chefes executivos enfrentando baixa popularidade e com chances consideráveis de chegarem enfraquecidos em 2027. 

Apesar das tensões comerciais, o café foi poupado dos sobressaltos na relação entre as duas maiores economias americanas. Dada a importância da cadeia para ambos, o café deve continuar a salvo no próximo ano, embora a continuidade ou não das decisões econômicas irá afetar o poder de compra e o consumo nos dois países, e, ainda, a produção brasileira, com o produtor enfrentando juros altos para financiar a próxima safra.

Em minha última coluna, abordei a imensa lista de desafios enfrentados por produtores colombianos na safra atual. Há um mês e meio, seria praticamente impensável supor que a situação no país pudesse se agravar tanto. Desde então a Colômbia enfrentou um dos piores terremotos de sua história recente, com epicentro no departamento de Santander. Além de perdas humanas, o terremoto afetou a estrutura utilizada pelos agricultores e, também, o porto de Buenaventura, principal terminal exportador. O real impacto no andamento da colheita e das exportações só será, de fato, conhecido quando a coleta dos grãos estiver em andamento.

Desde o final dos anos 1980 e da extinção das cotas de produção, houve algumas mudanças na cafeicultura, mas o contexto geral pareceu ter sido pouco alterado. De lá para cá, não tivemos grandes modificações entre os maiores produtores e compradores de café, os estoques se mantiveram quase que invariavelmente altos e os preços, quase sempre baixos para a maioria dos produtores. 

Porém, as mudanças no mercado do café nos últimos anos têm dado, cada vez mais, sinais de que uma grande transformação está em curso. Elas não se parecem mais com as novidades dos anos 1990 e 2000, que foram importantes mas que não mudaram a estrutura do setor. Provavelmente, o que está em curso é uma mudança de paradigma, que ocorre em décadas e altera toda a organização da cadeia. Em cem dias, estaremos diante de um novo futuro?

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Magalhães Paiva

•

A tempestade perfeita

Por Gustavo Paiva

Nos últimos meses, vem se desenhando na América Latina uma tempestade perfeita, resultado da combinação de fatores climáticos, políticos e econômicos. Colômbia e Peru tendem a enfrentar tempos bastante complicados para a produção de café.

Ocorre que as suspeitas de formação de El Niño se confirmaram, resultando em chuvas mais escassas e temperaturas mais altas para todas as zonas cafeeiras do continente, mas com condições um pouco mais brandas para o Brasil.

Além disso, fatores políticos e macroeconômicos tendem a influenciar negativamente e de modo direto os cafeicultores latino-americanos, em especial os de Colômbia e do Peru. Em ambos, eleições foram realizadas recentemente e o resultado foi claro ao mostrar países divididos.

No Peru, a moeda Peruana, o sol, vem se valorizando há anos. Em um país que chegou a impressionantes dez presidentes em quase dez anos, o chefe do Banco Central, Julio Velarde, conseguiu a façanha de ser mantido por todos eles. No campo político, o país está extremamente polarizado, já que a candidata Keiko Fujimori, filha do ex-ditador Alberto Fujimori, conseguiu se eleger depois de quatro derrotas em eleições presidenciais. A vitória veio com uma margem de 0,26% ou 50 mil votos. Favorita do mercado por sua postura neoliberal, é provável que ela implemente políticas de privatizações e que a valorização da moeda peruana continue. 

No entanto, Fujimori foi bem enfática ao dizer, durante a campanha, que a criminalidade, a produção de cultivos ilícitos e o narcotráfico seriam enfrentados com “mão dura”. No seu primeiro dia de governo, declarou estado de exceção e delegou ao exército controle da segurança de algumas zonas do país. A medida pode gerar conflitos abertos no campo e aumentar o êxodo populacional de zonas rurais – que são majoritariamente contrárias a Fujimori.

Em um país com tantos presidentes em uma década, é impensável que, fora do campo econômico gerido por Velarde, alguma medida coerente e coesa tenha sido duradoura. E não foi diferente para o setor cafeeiro, que deverá continuar fora do foco das políticas públicas, já que a líder da extrema direita peruana menciona a palavra “café’’ apenas duas vezes nas 144 páginas do seu plano de governo. 

O documento menciona apenas que a prioridade do governo será o apoio ao investimento privado no setor agrícola, redução da burocracia e de impostos, sem especificar quais e como estas medidas serão tomadas. 

Na Colômbia, o roteiro é muito parecido: o candidato de extrema direita Abelardo de la Espriella derrotou o candidato de centro esquerda Ivan Cepeda por 0,95% de diferença. Além da instabilidade de um país dividido, Espriella traz algumas medidas que impactariam diretamente os produtores. Em primeiro lugar, por ser um candidato neo-liberal, apoiado por Donald Trump e com fortes inspirações em Javier Milei, Espriella era o favorito do mercado financeiro. Desde o dia da declaração de vitória, o peso colombiano valorizou em 6% o que acaba por encarecer as exportações. Além disso, o candidato promete o retorno das intervenções militares contra os narcotraficantes e guerrilhas existentes no país. Esta posição linha dura, já implementada por Alvaro Uribe no início do século, resultou em conflitos abertos em zonas cafeeiras, como Cauca, Antioquia e o Vale do Cauca, todas no sudoeste do país.

Em segundo lugar, Espriella havia demandado tomar posse em um quartel-general do exército, como um símbolo da militarização do país durante seu governo. Como teve seu pedido recusado, tomará posse em Cali, capital da região cafeeira do Vale do Cauca, epicentro da violência e da atividade paramilitar. 

Existe uma expectativa de que nos primeiros dias de governo, que começará em 7 de agosto, ele também irá declarar um regime de exceção. Durante um conflito, mesmo em outras regiões rurais que não são afetadas diretamente pela intervenção das forças armadas, a população rural tende a migrar por medo, principalmente os jovens, que abandonam suas terras e diminuem a mão de obra disponível. 

Por último, em sua proposta de programa de governo ainda como candidato, Espriella não mencionava café em suas únicas três páginas do plano de governo. Durante o segundo turno, o candidato prometeu adotar as propostas de Paloma Valencia, terceira colocada, para o setor cafeeiro. Mas ainda pairam muitas dúvidas, sobre, por exemplo, quem administra o Fondo Nacional de Café, taxa cobrada por cada saca de café exportada pelo país e usada para subsidiar a produção, como será feita a logística de exportação do sul do país que será, invariavelmente, afetada por intervenções militares e qual será a forma de trabalho com a Federação Nacional de Cafeteros.

O El Niño já está formado e tende a ser um dos maiores da história, o que prejudicará o próximo ciclo de produção do café, trazendo seca a todos os países produtores na América Central e na América do Sul. Enquanto o real brasileiro segue estabilizado em um valor relativamente baixo, o que favorece as exportações, as moedas colombiana e peruana tendem a se valorizar no curto e médio prazo, perdendo ainda mais competitividade em relação ao produto brasileiro. 

Além disso, grandes intervenções militares em zonas rurais impactam a continuidade da vida e do trabalho no campo, além de interromper fluxos logísticos. Todos estes desafios não são passageiros e tendem a deixar a cadeia produtiva e a continuidade da mão de obra no campo ainda mais fragilizadas em toda a sua estrutura de funcionamento.

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva

•

Uma copa, três cafés

Por Gustavo Paiva

É a primeira vez na história da Copa do Mundo da Fifa que três países sediam o evento. Também pela primeira vez, quarenta e oito países de todos os continentes disputam o título máximo do futebol. 

Praticamente todos os países têm alguma história em particular ligada ao café, seja no consumo, na história ou na produção. Salvo raríssimas exceções como Uzbequistão, muitas histórias podem ser contadas através de xícaras de cafés.

Falando apenas das sedes, México, Estados Unidos e Canadá são três perfis e influências bastante distintas no mercado. O México, com seus quase cinco milhões de sacas de café produzidas a cada ano, está entre os dez maiores produtores do grão. 

Mas o país não figura nem entre os classificados para uma eventual “oitavas de final’’ quando o assunto é consumo. Este ainda é baixo no país, e praticamente tudo o que é produzido é exportado para os vizinhos do norte, que também sediam esta Copa, assim como para Europa e Ásia. 

Por outro lado, a indústria e o consumo de café solúvel no México são avançados, sendo esta a modalidade de consumo mais comum no país. A indústria mexicana de solúvel é, ainda, referência mundial no processo. 

Os Estados Unidos dispensam comentários, sendo o maior consumidor, maior importador e líder em vários quesitos relativos à inovação em termos de consumo. Por ser um país frequentemente em evidência, as novidades dos Estados Unidos sempre causam certo impacto. 

O que talvez poucas pessoas saibam é que, com as tarifas aplicadas pelo presidente Donald Trump e o aumento de temperaturas ao redor do globo, a produção de cafés no próprio país, apesar de ínfima, recebeu muita atenção ultimamente. 

As origens consideradas exóticas – Havaí e Porto Ric0 – têm ganhado a companhia de experiências em baixa escala na Califórnia e na Flórida. Considerando o alto custo de implementação de um cafezal e da mão de obra, é pouco provável que o país deixe de ser consumidor e passe a ser produtor de café.

O Canadá ainda busca seu lugar ao sol no consumo de café, já que o cultivo é impensável no país devido às baixas temperaturas. Mas a indústria local tem se movimentado para trazer o café ao centro das atenções. Importante ressaltar que o Canadá ainda guarda laços profundos com o Reino Unido. Só em 1982 ele cortou totalmente sua relação de dependência com o país colonizador – até então, o parlamento britânico tinha poderes de alterar a constituição canadense. Mas, ainda hoje, o chefe da monarquia britânica é considerado rei do Canadá. Este papel é meramente simbólico, limitado a funções cerimoniais.

A consequência desta longa dependência do Reino Unido, implicou, entre os canadenses, no forte consumo de chá e no tímido consumo de café, que apenas recentemente tem decolado. Graças à terceira onda e aos grãos de qualidade, o Canadá ganha protagonismo e recupera o nível de consumo com certo atraso, se comparado a outros países de mesmo nível de renda. 

Porém, a associação do consumo de café a uma identidade estadunidense, a alta do custo de vida e a inflação nos preços do grão em um mercado imaturo podem frear a guinada do consumo do país nos próximos anos, e mantê-lo como um consumidor majoritariamente ligado ao chá.   

A diversidade em relação ao consumo, à produção e ao comércio das três sedes da Copa ilustra bem a diversidade do próprio mercado do café, e mostra como países vizinhos podem desempenhar papéis distintos e ocupar diferentes contextos ao longo da cadeia. 

Mas, o mais impressionante é analisar a tabela do mundial e constatar que praticamente todos os países participantes têm algo a dizer ou ocupam algum lugar de interesse em relação ao grão, desde o pequeno Curaçao, um entreposto comercial holandês, até o Japão e seu gigantesco mercado de consumo. Desde a pequena produção de cafés exóticos de Cabo Verde até a imensa produção brasileira, praticamente todos neste mundial têm algo a mostrar sobre futebol e café. 

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva

•

A pátria de café e de chuteiras

Por Gustavo Paiva

Segundo o escritor Nelson Rodrigues, o Brasil é “a pátria de chuteiras”. A cada quatro anos, o maior torneio de futebol do planeta envolve a população brasileira em torno de um televisor, esperando o pontapé inicial das partidas. De maneira quase invariável, o início da Copa do Mundo de futebol coincide, também, com o da colheita de café no Brasil.  

Ocorre que, há algumas décadas, esta coincidência representou uma relação direta. No final dos anos 1970, a FIFA exigiu de suas associadas a criação de uma organização dedicada exclusivamente ao futebol. Foi assim que a antiga Confederação Brasileira de Desportos (CBD), deu lugar à Confederação Brasileira de Futebol (CBF). 

A Copa na Argentina, disputada em 1978, foi a última da antiga confederação. Depois de uma campanha da seleção brasileira considerada frustrante — com um terceiro lugar, apesar da invencibilidade —, houve uma forte demanda por mudanças dentro e fora de campo.

A junção entre a obrigação das mudanças institucionais e a  pressão por mudanças vindas da sociedade fez com que a nova entidade máxima do futebol brasileiro mudasse não apenas o nome, mas também o escudo, costurando no peito da seleção canarinho as três estrelas do tricampeonato e a taça Jules Rimet, conquistada definitivamente pela seleção. 

Além disso, o Instituto Brasileiro do Café (IBD), extinto em 1990, estava preocupado, à época, com o crescimento da concorrência internacional na produção do grão e com a melhora da imagem do café dos concorrentes. Foi aí que o IBD decidiu ousar: desembolsou 3 milhões de dólares como patrocínio à recém-criada confederação antes do Mundial de 1982. Além do escudo, o patrocínio incluía peças publicitárias com os destaques da seleção – Sócrates, Zico e Telê –, visando o mercado doméstico.

O patrocínio previa, ainda, uma representação gráfica do tradicional ramo do café, impresso nas sacarias brasileiras, em lugar do logotipo da Topper, fornecedora de material esportivo. Ao saber da história, o então presidente da FIFA, João Havelange, ficou furioso e vetou imediatamente o patrocínio escancarado da então única seleção tricampeã mundial, que chegava à Espanha repleta de craques e com amplo favoritismo.

Com pouco tempo para fazer mudanças e um excelente contrato em jogo, o então presidente da CBF, Giulite Coutinho, optou por uma solução tipicamente brasileira: o jeitinho. Aproveitando o momento em que muitas seleções mudaram os logotipos de suas respectivas confederações, a CBF colocou o ramo de café no escudo da própria instituição e, consequentemente, no uniforme da seleção brasileira. 

Como as regras ainda não eram precisas quanto à temática dos escudos e a fiscalização dos uniformes não exigia o profissionalismo de hoje, o Brasil acabou jogando o Mundial de 1982 com um ramo de café no interior do escudo. 

Tanto Havelange quanto a CBF prometeram dobrar a aposta e seguir a briga na Copa do Mundo de 1986. Mas, desta vez, a história teve elementos extras e inusitados. A Colômbia, sede do Mundial de 1986 e principal rival da cafeicultura brasileira à época, enfrentava uma grave crise de segurança em razão dos conflitos ligados ao narcotráfico. Assim, desistiu de sediar o mundial, que acabou transferido para o México. 

Portanto, a tentativa de fazer propaganda do café nacional em território concorrente perdia um pouco o sentido. Além disso, a FIFA aumentou o rigor na fiscalização dos uniformes, buscando vetar quaisquer referências a possíveis patrocinadores. A CBF não deixou barato e levou carregamentos extras de uniformes para tentar burlar a fiscalização. Resultado: o Brasil entrou em campo com alguns uniformes ostentando o ramo de café e outros sem ele. Naquela seleção brasileira, havia um jogador que conhecia muito de café e de futebol: o volante machadense Elzo Coelho, titular em todos os jogos. 

De lá para cá, muita coisa mudou. O Brasil distanciou-se muito dos concorrentes na produção de café, mas nem tanto nos títulos mundiais de futebol. Porém, o que se vê atualmente nos uniformes são algumas referências nacionais que, diferentemente do café, não parecem relacionadas ao cotidiano da maioria dos brasileiros. Além disso, uma estratégia orquestrada e ousada para promover o consumo do café brasileiro durante o Mundial, dentro ou fora do país, não parece ser mais uma prioridade. 

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva

•

O Iêmen pode voltar ao centro da cafeicultura mundial

Por Gustavo Paiva

O Iêmen, um dos primeiros territórios a produzir e comercializar café fora da África, pode voltar a desempenhar um papel crucial no cenário da cafeicultura mundial. Mas, infelizmente, não por uma história de sucesso.

No final do período medieval, quando a Europa ainda se arrastava entre pragas, guerras e controle religioso, os povos árabes expandiam sua influência ao redor do mundo, investindo em ciência, comércio e novas tecnologias de navegação.

Foi nesse momento que uma cidade portuária do Iêmen, localizada no sudoeste da Península Arábica, começou a receber, da região do Chifre da África, onde hoje se encontram Etiópia, Djibouti e Somália, um grão que fornecia propriedades energéticas e era utilizado, principalmente, para alimentar animais.

O nome do grão era kaffa e o nome da cidade portuária era Moca. Situada em uma região de grande interesse para o comércio entre África, Ásia e Europa, a cidade de Moca sempre viveu uma grande efervescência cultural, com diversas influências, e era ponto de comércio de vários produtos das principais rotas comerciais do mundo.

Mas justamente por ser um ponto de interesse global, a região sempre teve dificuldades para se manter estável e isenta de invasões militares de diversas nações. A produção de café na região teve dificuldades para prosperar, mas nunca foi de fato abandonada.

Hoje em dia, mais de mil anos depois do provável primeiro comércio de café fora da África, e mais de quinhentos anos depois da abertura do primeiro ponto dedicado à apreciação da bebida, o Iêmen pode voltar ao centro das atenções globais no mercado do café.

Infelizmente, desta vez, por um motivo trágico: a região de Moca se vê, mais uma vez, em convulsão política e econômica, dominada pela milícia dos Houthis, aliada ao governo fundamentalista islâmico do Irã. Com a série de ataques ordenadas ao país do Golfo Pérsico, e o fechamento do Estreito de Hormuz, o fechamento de um novo corredor marítimo, desta vez no Canal de Suez, que passa pelo Mar Vermelho e o Chifre da África, passa a ser uma ameaça real.

A estratégia pode ser levada adiante para forçar o fim dos bombardeios na região ou para obter outros eventuais ganhos, já que, com o fechamento do Estreito de Hormuz, o fluxo de petróleo e de gás pelo Canal de Suez passa a ser ainda mais importante.

Para o mercado do café, o fechamento teria consequências diretas no preço do diesel e dos fertilizantes, bem como no próprio grão, já que o canal é a principal via de acesso dos cafés asiáticos aos portos europeus.

Com estoques historicamente baixos, a Europa aguarda ansiosamente as exportações da última safra do segundo maior exportador mundial, o Vietnã, e do quarto maior, a Indonésia.

Além disso, devido à quantidade de chuvas acima do normal no último ciclo, atrasos já eram esperados. Mas, caso o fechamento do Canal de Suez seja provocado pelos Houthis do Iêmen, os estoques na Europa podem atingir níveis críticos, não havendo nenhuma perspectiva de reposição dos níveis de estoque com cafés de outras regiões.

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Magalhães Paiva

•

O aquecimento global e os cafés do Himalaia

Por Gustavo Paiva

O aumento das temperaturas no planeta Terra tem provocado desastres ambientais, de diversas formas e em todas as regiões do globo. Recentemente, fotos de flores na Antártida viralizaram, e até mesmo a outrora esquecida Groenlândia passa a ocupar as capas dos jornais, já que o gelo do Ártico está derretendo e novas rotas marítimas vêm sendo abertas. 

O café, tradicionalmente cultivado nos trópicos, corre risco de sobrevivência, especialmente aqueles cultivados em altas altitudes e debaixo de sombra, onde há pouca ou nenhuma margem de manobra para mitigar os efeitos das mudanças climáticas na produção. Algumas previsões, antes consideradas pessimistas, já são realistas.

Entre as medidas de mitigação estão o desenvolvimento de novas variedades, o manejo racional da irrigação e o manejo sustentável do solo e dos recursos hídricos. Mas, além de custosas, leva muito tempo para que mudanças tão radicais sejam implementadas e gerem resultados. 

Diante do contexto climático, aqueles que se situam em montanhas próximas ao Equador acabam ficando com poucas alternativas, como é o caso dos países produtores da América Central e da África. Sem outras áreas de plantio de café no país, nem alternativas de cultivo ou crédito disponíveis para financiar mudanças, ficam ainda mais vulneráveis. Resta, portanto, a migração de pessoas para outros lugares ou a substituição da cultura na mesma terra agrícola.

O Nepal, país encravado entre a China e a Índia e com diversos picos entre os mais altos do mundo – que ultrapassam oito mil metros –, associou-se como membro produtor à Organização Internacional do Café. 

Por um lado, isso não deixa de ser uma boa notícia para a população, que tem um consumo de café surpreendentemente maduro e consistente. É, também, um avanço positivo para os poucos produtores locais, já que o Nepal tende a deixar de ser uma origem exótica e a aumentar a sua produção.

Porém, a novidade pode ser preocupante para a maioria dos produtores ao redor do mundo. Menos pela concorrência e muito mais pelo alerta sobre a mudança climática, já que, até pouco tempo atrás, seria impensável que um país de latitudes e altitudes tão elevadas almejasse aumentar a própria produção cafeeira.

Por ser um país economicamente pobre, com relevo extremamente acidentado e logística difícil, é extremamente improvável que o Nepal possa produzir café em larga escala e se torne um concorrente de peso para os atuais produtores. Além disso, parte considerável da mão de obra jovem e rural do país migra para a vizinha Índia e, até mesmo, para os países do Golfo Pérsico, onde acaba caindo em trabalhos precários, principalmente na construção civil. 

Algumas áreas do oeste do Nepal, principalmente na região onde nasceu Siddhartha Gautama, o Buda, são relativamente baixas e têm vegetação e animais tropicais. Inclusive, o rinoceronte é um dos símbolos do país e mascote da seleção nacional de críquete, o esporte mais popular no local. 

Porém, o aumento da temperatura e o consequente derretimento das geleiras podem gerar novas terras agricultáveis e obrigar a população a fugir dos vales, que serão frequentemente inundados. O principal cultivo do país é o arroz, mas outros, como pimenta, milho, trigo e cevada, também são relevantes para a agricultura local.

Outro vizinho, o Butão, tem um contexto econômico, social e geográfico semelhante e poderia seguir o mesmo caminho. Ali, também, a maioria da população e das terras está em altitudes elevadas, encravada entre Índia e China, no meio da cordilheira do Himalaia, e sujeita a um clima hostil.

Na mesma região, China e Índia já produzem café, mas em áreas distantes das fronteiras nepalesas. Estes sim são gigantes econômicos, populacionais e geográficos, com alto poder de investimento e mão de obra abundante, e podem vir a representar uma concorrência considerável aos países produtores consolidados. 

Portanto, fica cada vez mais claro que as mudanças climáticas são reais e consequência da ação humana. Mesmo que a produção de café esteja ameaçada em alguns lugares, ela encontrará alternativas e continuará em outros. Ao contrário dos seres humanos, o café está neste planeta há quase um milhão de anos, adaptou-se e sobreviveu a períodos bem mais hostis. O mesmo, talvez, não possa ser dito da nossa espécie.

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva

•

A instabilidade na América Latina e o mercado do café

Por Gustavo Paiva

Durante quase toda a segunda metade do século XX, o mundo viveu dividido em dois blocos de superpotências que competiam em várias frentes. A Guerra Fria impactou diversos países e campos da economia, e não foi diferente com os países produtores e consumidores de café.

Entre ações mais ou menos explícitas, variando desde a invasão por terra até o financiamento de grupos de oposição, podemos contar mais de uma dúzia de ações em quinze países latino-americanos desde o final da Segunda Guerra Mundial até os dias de hoje. 

O objetivo não é fazer juízo de valor ou entrar na seara político-ideológica, mas apenas fazer uma avaliação pragmática sobre como essas medidas afetaram a produção, a logística e o consumo de café.

Dos atuais vinte primeiros produtores de café, todos os países, com exceção do Brasil, viveram um conflito armado interno ou externo desde o final da Segunda Guerra Mundial. A maioria desses conflitos esteve relacionada ao contexto da Guerra Fria, à independência de colônias ou a intervenções norte-americanas.

Isso ocorre porque os países produtores se encontram em zonas estratégicas do planeta, com terras ricas tanto para a agricultura quanto para a extração de recursos minerais, e a maioria não tem força militar capaz de fazer frente a ataques de grandes exércitos estrangeiros.

A partir destas instabilidades, os três caminhos possíveis de evolução do preço do café no mercado internacional dependem de diversas variáveis, como o tamanho da produção do país em questão, o tamanho dos estoques internacionais, a duração do conflito e as orientações adotadas no pós-conflito.

Seguindo os fundamentos de mercado, estas instabilidades tendem a pressionar os preços para cima caso os estoques internacionais estejam baixos, a relevância do país em questão e os danos às infraestruturas nacionais. Por outro lado, se ao final do processo de mudança política os produtores estiverem mais desorganizados, forem menos apoiados e ficarem mais dependentes do setor privado, os preços locais – e, dependendo da relevância do país em questão, os internacionais – podem ser pressionados para baixo, como foi o caso dos preços internacionais no final dos anos 1980, depois de diversos conflitos na América Central e na Colômbia e da queda do Muro de Berlim em 1989.

Entretanto, na maioria dos casos, os conflitos são extremamente prejudiciais aos produtores locais e aos exportadores, sem afetar o mercado internacional. 

Um exemplo histórico de como dois conflitos da Guerra Fria alteraram substancialmente os fundamentos do café foram os conflitos em Angola e no Vietnã. Até os anos 70, Angola era o principal produtor de Robusta na África e um dos principais do mundo. A longa guerra civil no país alterou substancialmente o cenário econômico e representou uma tragédia social. 

Portanto, havia a necessidade urgente de buscar uma iniciativa viável para o cultivo de robustas em larga escala. Neste momento havia um país que acabara de sair vitorioso, porém arrasado de um conflito armado entre os blocos capitalista e comunista: o Vietnã.    

Anos de investimentos, planejamento econômico e suporte adequado, renderam os seus frutos. Hoje, o Vietnã é o maior produtor de Robusta do mundo e o segundo maior produtor de cafés em geral, atrás apenas do Brasil. Enquanto isso, Angola ainda luta para retomar pelo menos parte da produção, tendo a sua logística interna danificada e grande parte do conhecimento técnico perdido. 

No continente americano tivemos o caso em que El Salvador, tradicional referência e grande produtor centro americano, acabou perdendo o posto para sua vizinha Honduras. Mas este caso é um pouco mais complexo, já que muitos produtores e investidores hondurenhos possuíam origens e raízes salvadorenhas. Em um típico caso de colonização regional, muito parecido com o que ocorre no Brasil, com produtores do sul do país migrando para o centro e o norte para desenvolver os cultivos com os quais já estavam familiarizados. 

Portanto, é inegável que as instabilidades nos grandes países produtores são danosas no longo prazo para a cultura cafeeira, mesmo que, no curto prazo, isso represente um ganho momentâneo para os produtores que não estejam envolvidos. Mas todo o conflito armado, além de extremamente custoso e sofrido para quem o vive, é como uma caixa de Pandora: sabe-se bem como se abre, mas é difícil de se fechar e impossível de prever todas as possíveis consequências. 

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva

•

Únicos cafezais europeus podem ser inspiradores

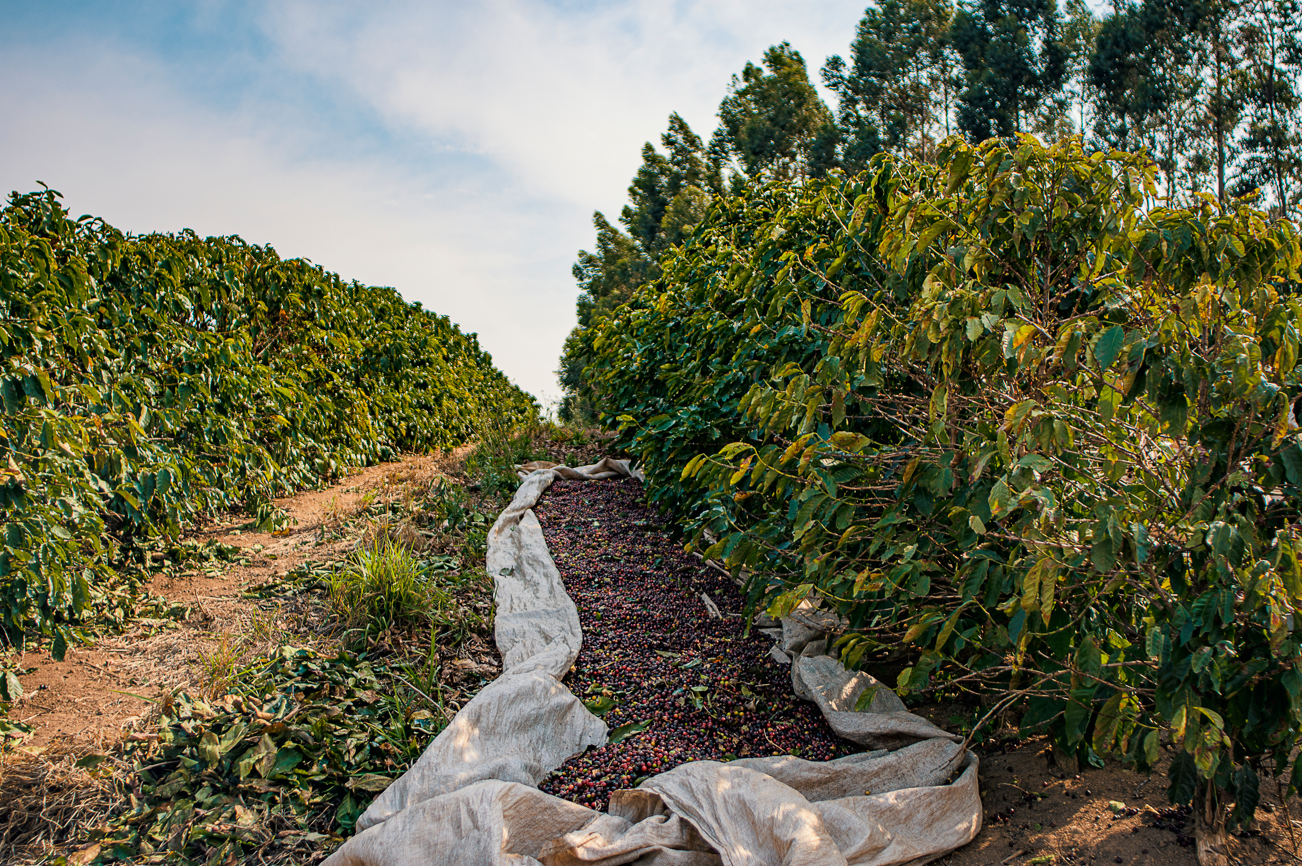
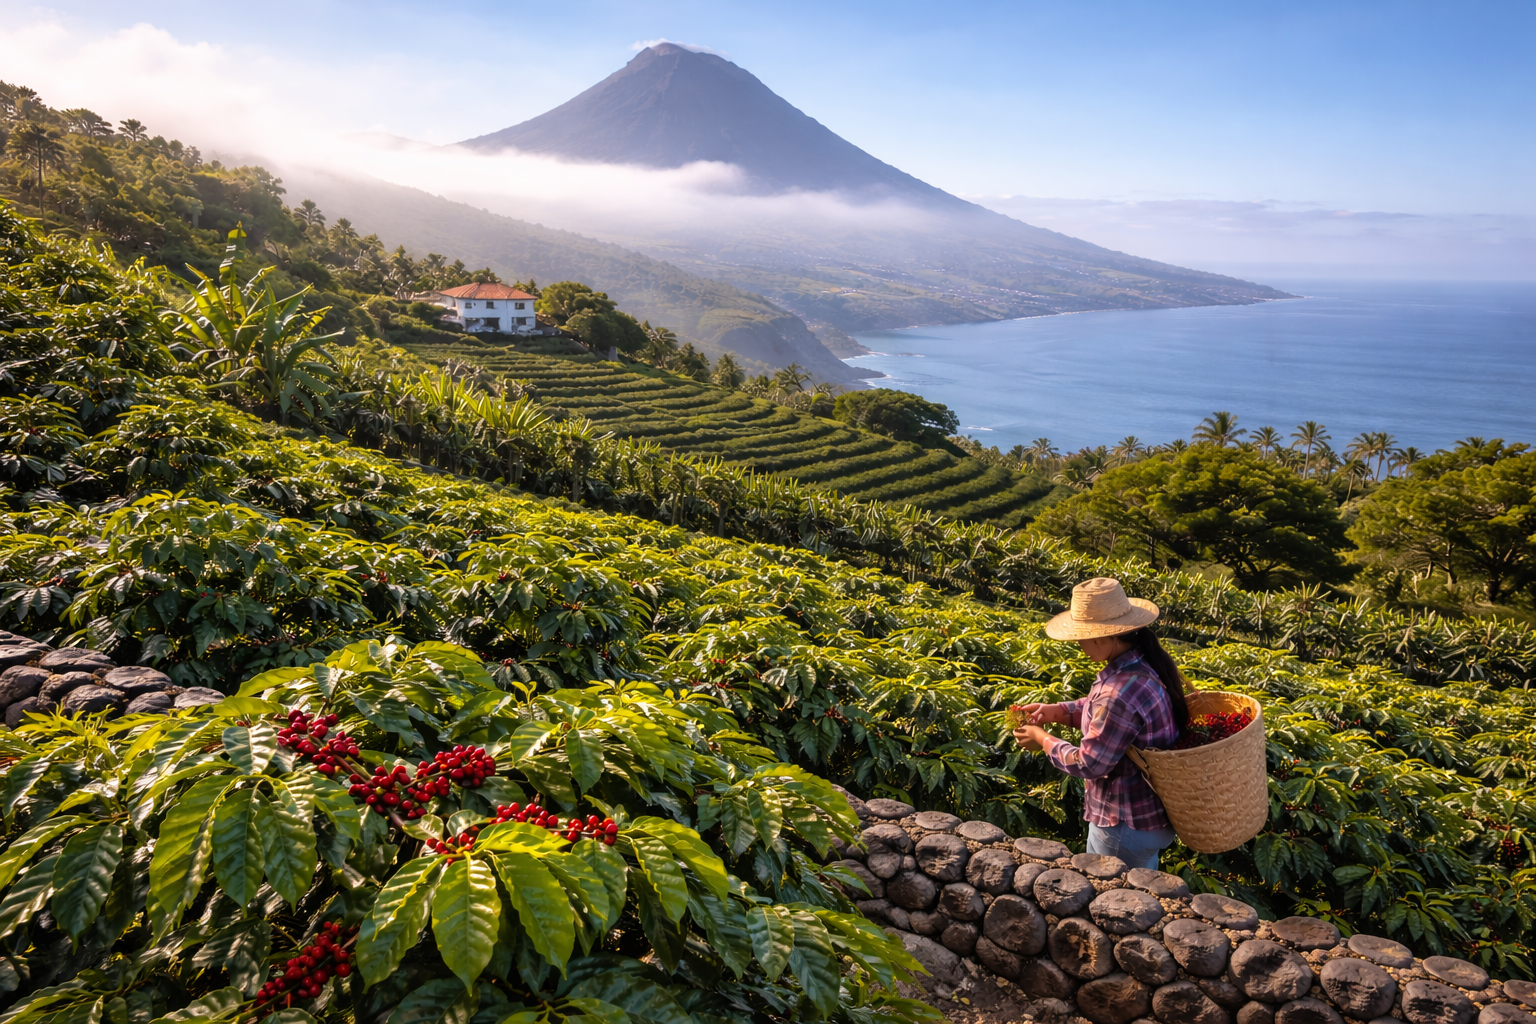
Pés de café cultivados nas Ilhas Canárias

Por Gustavo Paiva

Por mais surpreendente que possa parecer, a Europa já cultiva café em seu próprio território. Embora os cultivos se concentrem em duas regiões isoladas do continente — nos Açores e nas Ilhas Canárias —, pode-se dizer que ali estão os cafés mais próximos da Europa continental e os mais ao norte de que se tem notícia.

Com isso, Portugal e Espanha buscam aliar a produção de café ao turismo e, ao mesmo tempo, lançar uma proposta de desenvolvimento econômico para territórios insulares do Atlântico — os Açores e as Canárias, respectivamente.

Obviamente, o conceito “europeu” pode variar muito, já que vários territórios ao redor do globo ainda estão submetidos, com mais ou menos autonomia, às leis formuladas na Europa. Neste caso, porém, os arquipélagos em questão se encontram ao norte do Oceano Atlântico, sob domínio dos seus respectivos países desde o século XIV, antes mesmo da unificação das fronteiras espanholas e da expulsão dos árabes do continente europeu.

Em ambos os lugares, estima-se que o café tenha chegado no fim do século XVIII, por volta de 1780, mais ou menos no mesmo período em que as primeiras mudas desembarcaram no Brasil. No caso das Canárias, considera-se que o cultivo esteve mais associado à curiosidade — por meio de testes e experimentos científicos — do que a qualquer ambição de exploração econômica.

Em Açores, os registros indicam que as plantas cultivadas eram da mesma linhagem da típica, provenientes dos entrepostos portugueses na África, bem como da bourbon, oriundas de Pernambuco, mas que chegaram ao Brasil via Guiana Francesa. Os portugueses cultivaram café na ilha continuamente até o início do século XX, quando crises econômicas sucessivas inviabilizaram o plantio como alternativa de baixa intensidade ou até mesmo como experimento científico. 

O café só voltaria a ganhar certo protagonismo no fim dos anos 1970, quando colonos portugueses expulsos de Angola e de Moçambique carregaram consigo algumas mudas e tentaram relançar a atividade nos Açores. À época, foram introduzidas as variedades caturra e bourbon amarelo, sobretudo nas ilhas de São Jorge e Terceira, mas estima-se que todo o arquipélago tenha potencial para desenvolver a cultura cafeeira.

Recentemente, alguns técnicos ligados ao governo português fizeram um levantamento no arquipélago e contabilizaram 213 cultivos diferentes tocados por 70 produtores. Estima-se que existam nos Açores 12 mil plantas de seis variedades diferentes, porém, todas da espécie arábica. Alguns cafeeiros têm mais de cem anos, mas a maioria – cerca de 7 mil plantas – têm idade inferior a três anos, o que demonstra o investimento em renovação e um certo potencial de produção nos próximos anos. 

Enquanto isso, mais ao sul e sob a tutela do governo espanhol, as Ilhas Canárias buscam lançar seu próprio café como uma alternativa exótica no mercado internacional. Assim como os Açores, a ilha tem solos vulcânicos e férteis, propícios ao cultivo do grão. Os plantios são feitos em pequena escala, com colheita manual e seletiva, o que implica diversos ciclos de coleta ao longo do ano. O cultivo nas Canárias também é feito de forma sombreada e em baixíssimas altitudes, entre 100 e 400 metros.

Apesar de múltiplas, as semelhanças param por aí, já que o arquipélago espanhol tem um clima mais hostil ao cafeeiro do que o dos Açores. As Ilhas Canárias têm temperaturas mais altas e menos umidade, e o café está restrito à região de Agaete. 

Além disso, o café espanhol chegou a ser exportado no final do século XIX, mas desapareceu completamente durante a década de 1950, sendo substituído por outros cultivos, como tomate e banana-da-terra. O café canário renasceu apenas no final do século XX e como uma opção de oferta de café exótico para os consumidores espanhóis. 

Em pequenas ilhas do Atlântico, o grão pode ser considerado uma solução econômica de baixa intensidade, viável em países ou territórios que necessitam diversificar sua produção agrícola. Geralmente, as ilhas atlânticas oferecem clima propício, solo vulcânico extremamente fértil e ampla gama de opções turísticas que podem ser combinadas com visitas e experiências ligadas ao cultivo de café. 

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva

•

Afinal, qual é o estoque dos EUA?

Por Gustavo Paiva

Há mais de dois anos, a National Green Coffee Association (Associação Nacional de Café Bruto dos Estados Unidos) eliminou uma ferramenta indispensável de informação para a cadeia produtiva. 

Desde então, as estimativas de estoques norte-americanos mais confiáveis têm sido publicadas gratuitamente apenas pelo Departamento de Agricultura do país (a USDA) e mediante pagamento pela Associação Nacional de Café (NCA). Temos, também, as estatísticas da Intercontinental Exchange (ICE), que se referem apenas aos cafés registrados em armazéns certificados nos Estados Unidos e na Europa.

Em agosto, com o início das tarifas impostas pelo governo norte-americano ao Brasil e a outros países produtores, muito se especulou sobre a quantidade disponível de café para consumo imediato nos Estados Unidos, com algumas estimativas apontando para 60 dias de consumo. 

Apesar do fim das tarifas, algumas perguntas ainda estão sem respostas: até quando os estoques atuais aguentam? A quem interessa a falta de informação sobre os estoques no maior mercado consumidor de café do mundo? E quais seriam as instituições com credibilidade suficiente para opinar sobre o tema?

Se a pergunta principal desta coluna, relativa à quantidade e ao prazo de alcance dos atuais estoques nos EUA parece ser inalcançável para a maioria das pessoas, nos resta a pergunta seguinte: a quem interessa o segredo? As instituições norte-americanas têm o direito de proteger os interesses da própria indústria, mas elas devem ser levadas a sério como fornecedoras de dados globais? Qual seria, portanto, a credibilidade de organizações que, agindo em conflito de interesse, se colocam como fornecedoras de estatísticas confiáveis?

Frequentemente, o desencontro de dados entre a Companhia Nacional de Abastecimento (Conab) e o Instituto Brasileiro de Geografia e Estatística  (IBGE) é apontado como prova da incapacidade de as instituições brasileiras fornecerem ao mundo dados da produção nacional. Além, é claro, de frequentes acusações de conflito de interesses em relação à própria indústria nacional. 

Interessante lembrar que estas acusações são frequentemente feitas por atores que buscam questionar o profissionalismo e a metodologia das organizações brasileiras. Além de suporem, ainda, um conflito de interesses das nossas instituições, que teriam a intenção de pressionar os preços para cima e beneficiar os  produtores nacionais.

O que vemos, portanto, é o tradicional cabo de guerra de informações com acusações, possíveis erros metodológicos e a suposta falta de credibilidade de organizações nacionais em fornecerem dados concretos de produção. Cabe a reflexão: as acusações feitas às nossas instituições não poderiam ser igualmente aplicadas a instituições similares em países consumidores? 

A liberdade de informação, de comércio e de opinião é um dos pilares da sociedade norte-americana, e existe desde a independência do país (em 1776). Porém, não há liberdade que resista à tentação do protecionismo, cabendo aos agentes de mercado nos países produtores atenção à hipocrisia e à demagogia daqueles que não têm, e nunca tiveram, interesse na prosperidade da cadeia como um todo. 

Gustavo Magalhães Paiva é formado em relações internacionais pela Universidade de Genebra, é mestre em economia agroalimentar e foi   consultor das Nações Unidas para o café.
TEXTO Gustavo Paiva